

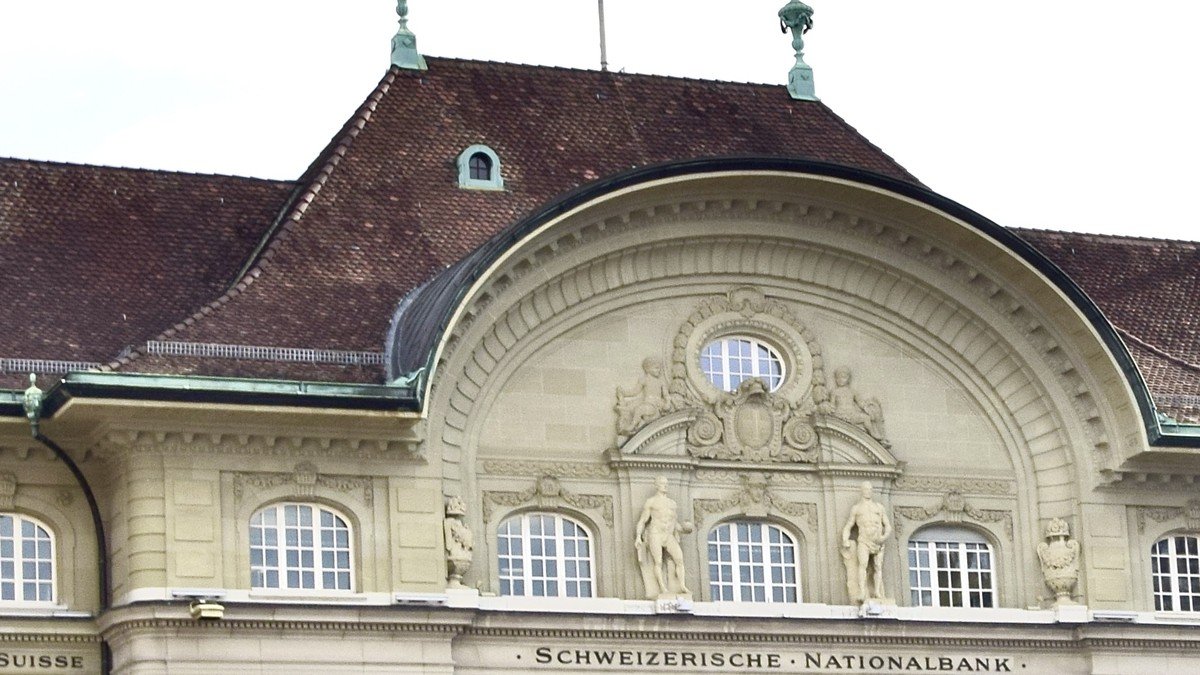
El Banco Nacional Suizo (BNS) celebra este jueves su examen trimestral de política monetaria en un clima de expectación en los mercados financieros internacionales. El banco central helvético se enfrenta a la apremiante necesidad de frenar la persistente revalorización del franco suizo, que cotiza en máximos de varios meses frente al euro y al dólar estadounidense.
Con una inflación interanual moderada en el 1,1% en agosto —cómodamente asentada en la horquilla de estabilidad del 0% al 2% fijada por la institución—, los analistas dan por descontado un recorte de 25 puntos básicos en la tasa rectora, que pasaría del 1,25% al 1,00%, sin descartar un movimiento más agresivo de 50 puntos.
La apreciación cambiaria asfixia a la industria manufacturera
La constante entrada de flujos de capital hacia el franco, espoleada por su condición de valor refugio ante la inestabilidad política europea y el conflicto en Oriente Próximo, está erosionando la rentabilidad de las industrias exportadoras suizas de maquinaria, electrónica y relojería de alta gama.
La patronal Swissmem, que agrupa a más de 1.300 firmas tecnológicas e industriales, denunció que un tercio de sus empresas asociadas opera con pérdidas netas por el impacto cambiario desfavorable, e instó al instituto emisor a reactivar las intervenciones directas en los mercados de divisas para contener la moneda.
“La fortaleza del franco genera serias dificultades a nuestros exportadores. La estabilidad de precios es nuestro mandato y actuaremos en el mercado de divisas si es preciso.”
La despedida de Thomas Jordan y el relevo en la cúpula
El cónclave monetario reviste una especial carga simbólica al ser la última reunión dirigida por Thomas Jordan, quien concluye una etapa de doce años al frente del BNS marcada por los tipos negativos, el shock de la desvinculación monetaria de 2015 y la absorción de Credit Suisse.
Jordan traspasará la presidencia el 1 de octubre al actual vicepresidente Martin Schlegel. Los observadores prevén que la nueva dirección mantenga el tradicional pragmatismo del banco central, compaginando el control de precios con la mitigación del riesgo que entraña un franco permanentemente sobrevaluado.
Comments (0)
Log in to join the discussion.