

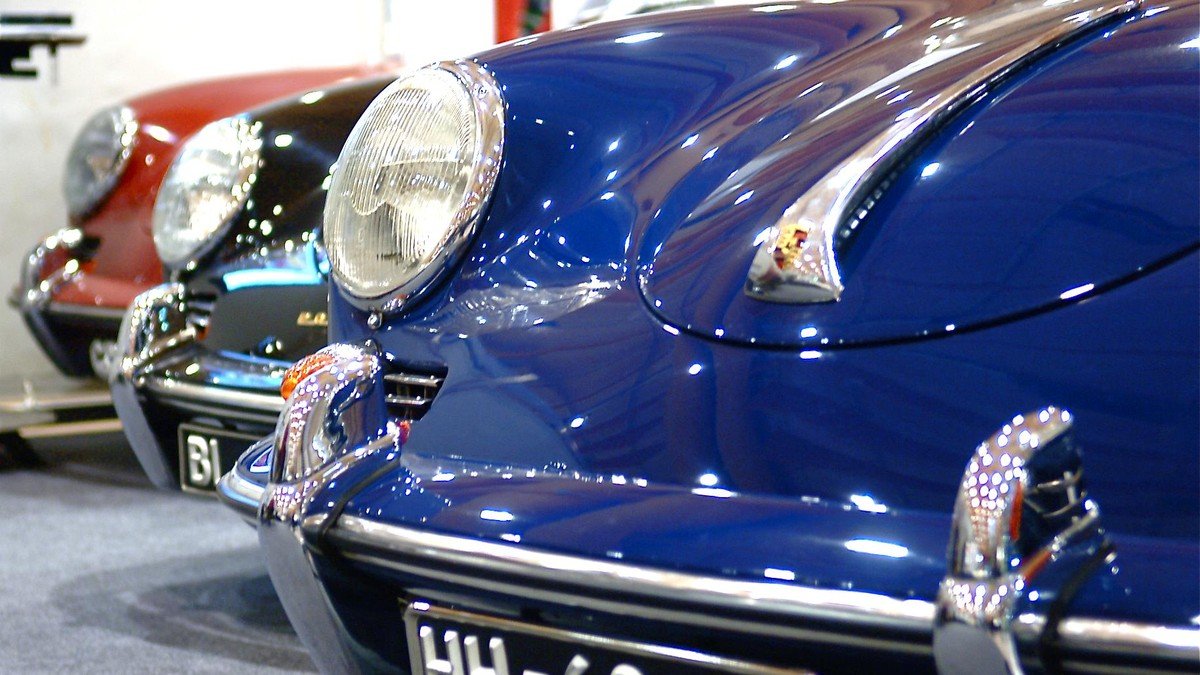
ドイツの高級スポーツカーメーカー、ポルシェAGは、中国本土における大幅な需要低迷と欧州での電気自動車(EV)普及の想定以上の遅れを理由に、通期の業績見通しを下方修正しました。同社は売上高営業利益率の予想を従来の15〜17%から14〜15%へと引き下げました。
グループ売上高は390億〜400億ユーロにとどまる見込みです。長年にわたり同社にとって最大の収益源であった中国市場では、不動産不況と景気減速の影響から富裕層の消費意欲が減退し、高級スポーツカーの納車台数が大幅に減少しています。
中国高級車市場の冷え込みと消費者の買い控え
今回の見通し修正は、新型マカンEVの投入やハイブリッド版911の発表といった大規模な製品刷新期に重なりました。ハイブリッド仕様の911に対する受注は極めて堅調なものの、主力EVセダンであるタイカンの納車実績は前年同期比で3割以上急減しました。
自動車アナリストは、欧州の高級車顧客が中古車残価の下落や公共急速充電網の不足を懸念し、純粋なバッテリーEVの購入を躊躇していると分析しています。
“電動化への移行は、業界全体が想定していたよりも時間を要しています。当社の二重戦略により、内燃機関、ハイブリッド、EVの間で柔軟に生産を調整することが可能です。”
内燃機関・ハイブリッド・EVの柔軟な併用戦略への回帰
ポルシェは従来、市場環境を前提としつつも2030年までに新車販売の80%以上を電動車両にする目標を掲げていました。しかし現在の市場動向を踏まえ、ガソリン車およびプラグインハイブリッド車の生産を当初の計画よりも長期にわたり継続する方針を固めました。
短中期的な利益率の圧迫に直面するものの、ポルシェは「ポルシェ・エクスクルーシブ・マニュファクチャー」による高付加価値な個別カスタマイズ事業を強化し、事業の耐性を堅持する構えです。
Comments (0)
Log in to join the discussion.