

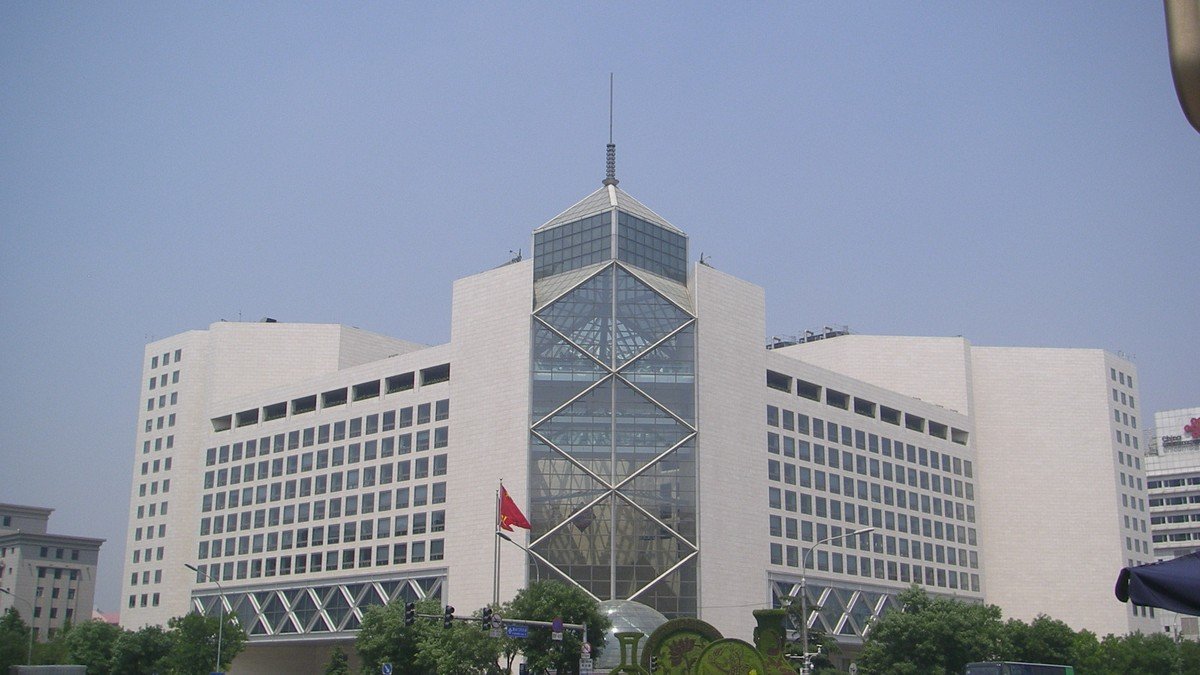
中国の中央銀行である中国人民銀行は金曜日、金融機関に対する預金準備率(RRR)の0.5%ポイント引き下げと、7日物リバースレポ金利の0.2%ポイント引き下げを正式に発効させた。この大規模な政策協調により、約1兆元(約20兆円)の長期流動性が国内の銀行システムに一挙に供給されることになり、新型コロナ禍以降で最大規模の金融緩和策が動き出した。
今回の措置により、中国の金融機関の加重平均預金準備率は従来の約7.0%から6.6%へと低下した。市中銀行は手元資金に大きな余力が生まれ、製造業や中小企業向けの低利融資を拡大することが可能になる。同時に短期金利指標である7日物リバースレポ金利が1.70%から1.50%に引き下げられたことで、インターバンク市場の調達コストも急低下した。
実体経済再生に向けた1兆元規模の流動性注入
人民銀行の潘功勝行長は今週初めの会見でこのロードマップを発表しており、今後の経済動向次第では年末までに預金準備率をさらに0.25〜0.5%ポイント追加引き下げする余地があると言及していた。当局の迅速な政策実行は、デフレ懸念が根強い中で年間5%前後の実質GDP成長率目標を達成するという強い意志の表れである。
供給された巨額資金の主たる供給先の一つが、深刻な不振にあえぐ不動産セクターである。人民銀行は商業銀行に対し、既存の個人住宅ローン金利を一律で平均約0.5%引き下げるよう指示した。さらに、2軒目の住宅取得時に義務付けられていた頭金の最低比率を従来の25%から15%へと引き下げ、家計のローン返済負担を軽減させた。
“今回の包括的な金融緩和策の迅速な実施により、実体経済を支え、不動産セクターの基礎的条件を安定させるための十分な銀行流動性が確保されます。”
不動産対策の徹底と株式市場の歴史的反発
一連の強力な緩和策を受け、国内外の株式市場は記録的な急騰劇を演じた。上海・深セン両市場の優良株で構成されるCSI300指数や香港ハンセン指数は、週間ベースで2008年11月以来の歴史的な上昇幅を記録した。海外の機関投資家による買いが殺到し、本土市場の一日当たり売買代金は過去最高水準を更新した。
市場関係者の間では、金融緩和による流動性供給は市場センチメントを劇的に好転させたものの、持続的な景気回復には財政出動による裏付けが不可欠だとの指摘が多い。来月開催される全国人民代表大会(全人代)常務委員会において、超長期特別国債の増発を通じた大規模な消費支援策や地方債務対策が決定されるかが次の焦点となる。
Comments (0)
Log in to join the discussion.