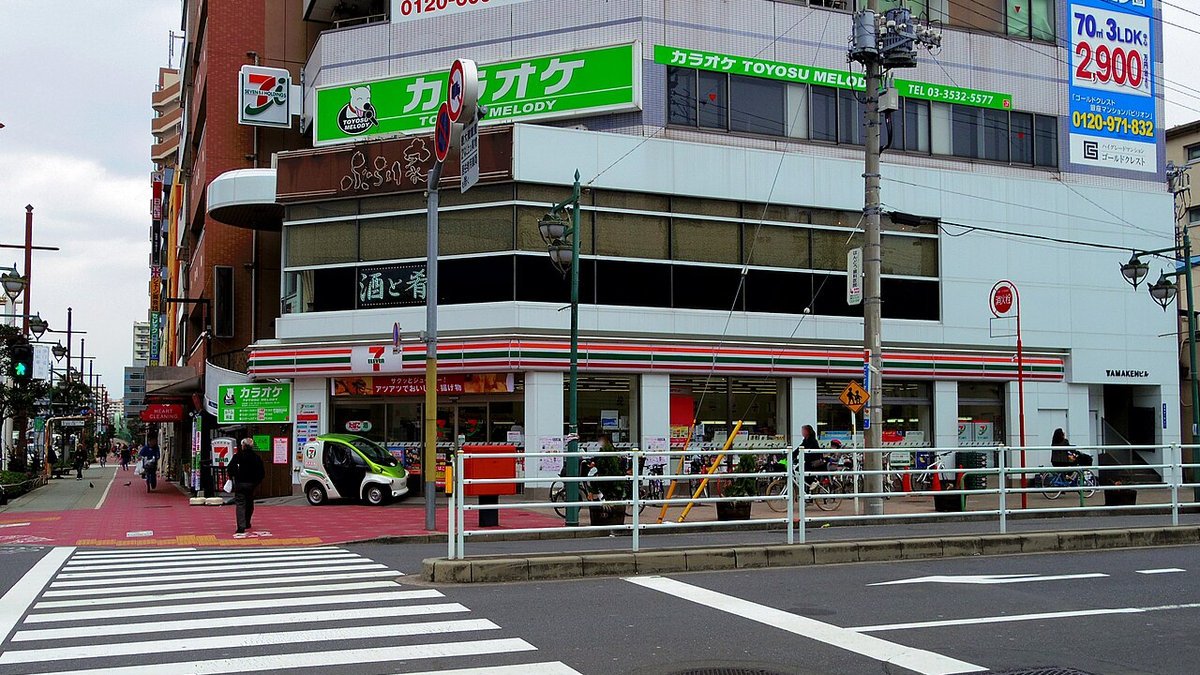
A operadora canadense de lojas de conveniência Alimentation Couche-Tard submeteu uma proposta de aquisição amplamente revista pela Seven & i Holdings, avaliando o conglomerado de varejo japonês em aproximadamente 47 bilhões de dólares (7 trilhões de ienes).
A nova oferta em dinheiro de cerca de 18,19 dólares por ação representa um acréscimo superior a 20 por cento em relação à abordagem inicial, que havia sido rejeitada em setembro pelo conselho da Seven & i sob a alegação de subavaliação do valor patrimonial.
Proposta elevada em dinheiro avalia operadora em 7 trilhões de ienes
Caso venha a ser consumada, a operação será a maior aquisição corporativa estrangeira na história do Japão, combinando as redes Circle K e 7-Eleven em um império global composto por mais de 85 mil pontos de venda.
Em comunicado à Bolsa de Valores de Tóquio, a Seven & i confirmou o recebimento da proposta não vinculativa revista e informou que seu comitê especial de conselheiros independentes conduzirá uma avaliação detalhada.
“Continuamos confiantes de que uma combinação entre Couche-Tard e Seven & i cria um valor atraente para consumidores, funcionários e acionistas na América do Norte e na Ásia.” — Alimentation Couche-Tard, Comunicação Corporativa
Desafios concorrenciais nos Estados Unidos e segurança nacional no Japão
Apesar do montante financeiro recorde, a transação enfrentará forte escrutínio das agências antitruste nos Estados Unidos, país onde as duas companhias somam quase 13 mil lojas e importante infraestrutura de combustíveis.
Adicionalmente, a recente classificação da Seven & i como negócio de 'segurança estratégica' pelas leis japonesas confere ao governo de Tóquio prerrogativas para vetar operações que ameacem o abastecimento da população.
Frequently Asked Questions
Qual o valor da nova proposta de aquisição feita pela Couche-Tard?
A proposta revisada avalia a Seven & i Holdings em cerca de 47 bilhões de dólares (7 trilhões de ienes).
Por que a Seven & i havia rejeitado a oferta inicial?
O conselho considerou que o valor original não refletia o verdadeiro potencial e ignorava barreiras antitruste.
Comments (0)
Log in to join the discussion.