

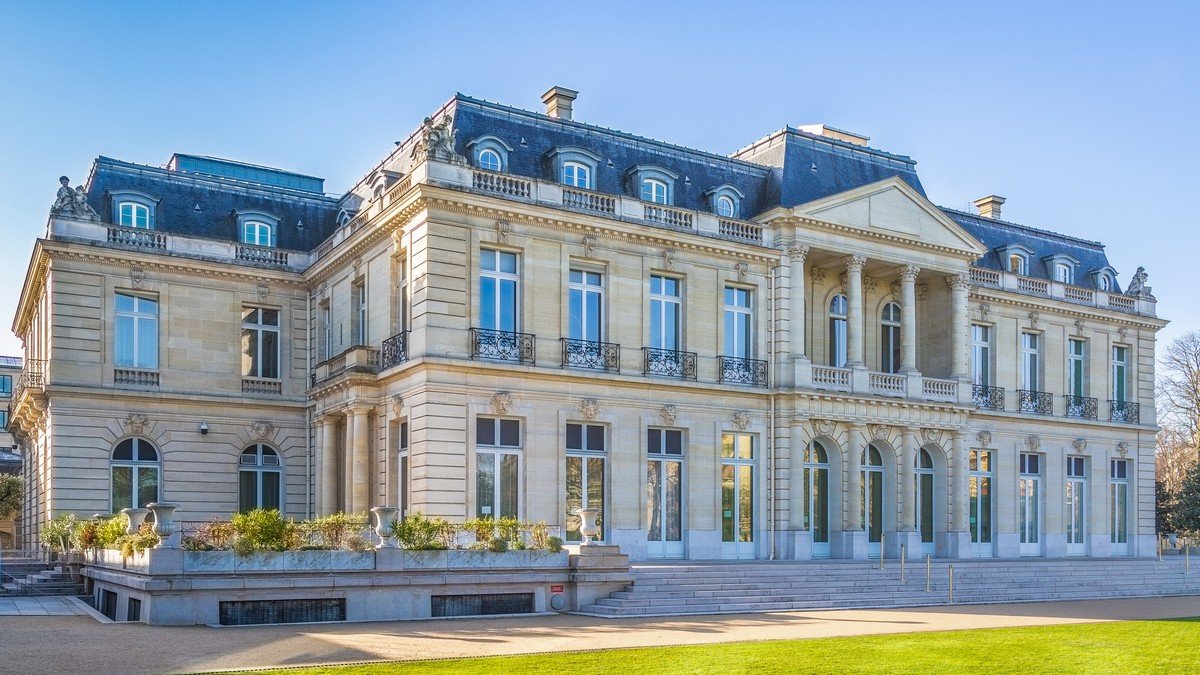
経済協力開発機構(OECD)は25日、最新の中間経済見通し「景気好転への転換点(Turning the Corner)」をパリ本部で発表し、世界の実質国内総生産(GDP)成長率が2024年、2025年ともに3.2%で堅調に推移するとの予測を示しました。世界的な協調利上げが景気後退を引き起こすことなく、過去40年間で最悪だったインフレ圧力を抑え込むことに成功したと分析しています。
総合インフレ率の低下、エネルギー価格の安定、そして主要中央銀行による利下げサイクルの開始が、民間消費の回復を促しています。G20諸国の大部分で実質賃金がプラス転換を果たし、長期にわたる生活費高騰で圧迫されていた家計の購買力と消費者マインドが明確に改善しつつあります。
ディスインフレと金融緩和が主要国の家計実質所得を押し上げ
地域ごとの景気回復ペースには顕著な格差が見られます。米国経済は個人消費に支えられ、2024年に2.6%、2025年に1.6%と堅調な成長を持続する見通しです。対照的にユーロ圏はドイツ製造業の構造的不振が重荷となり、2024年は0.7%、2025年も1.3%と緩慢な回復にとどまると見込まれています。
アジア地域では、中国が不動産不況と内需低迷により2024年の4.9%から2025年には4.5%へと成長が鈍化する見通しです。一方、インドは旺盛なインフラ投資と内需拡大に牽引され、2024年に6.7%、2025年に6.8%と主要国の中で突出した高成長を維持すると予測されています。
“インフレ率の低下と金融緩和の進展が主要国の家計実質所得と個人消費を下支えしており、世界経済は好転の兆しを見せています。”
財政再建の遅れと地政学的緊張が軟着陸シナリオの脅威に
もっとも、OECDは軟着陸(ソフトランディング)への楽観論にくぎを刺しています。主要国で膨らんだ政府債務は、新たな景気ショックに対応するための財政余力を著しく奪っています。また、中東情勢の緊迫化やウクライナ情勢の長期化に伴う海上航路の混乱やエネルギー価格の乱高下も、深刻な景気下振れリスクとして指摘されました。
OECDは各中央銀行に対し、今後の経済データを見極めながら慎重に利下げを進めるよう提言しました。同時に各国政府に対しては、少子高齢化への対応や脱炭素化投資の財源を確保するため、信頼性の高い中期的財政健全化計画を策定し、規制緩和による生産性向上を急ぐよう求めました。
Comments (0)
Log in to join the discussion.