

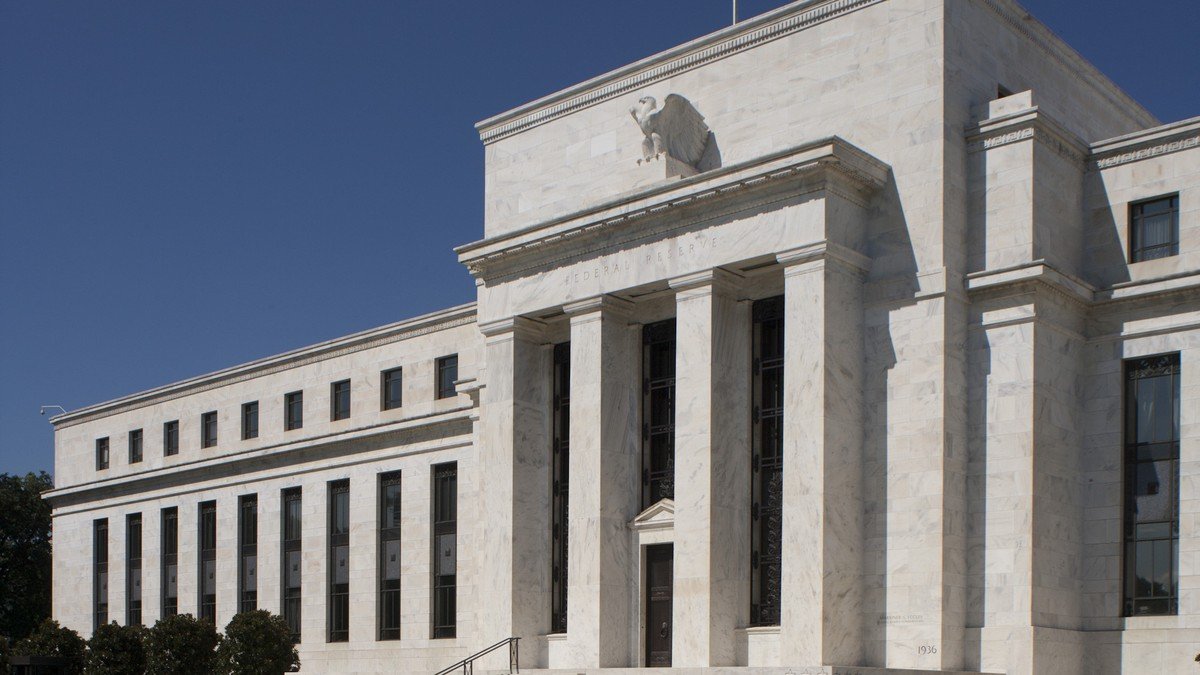
バージニア州ホットスプリングスのジ・オムニ・ホームステッド・リゾートで開催されたケンタッキー銀行協会の年次会合で講演した米連邦準備制度理事会(FRB)のミシェル・ボウマン理事は、連邦公開市場委員会(FOMC)が決定した0.50%(50ベーシスポイント)の大幅利下げに対して自身が単独で投じた反対票について包括的な説明を行った。地域金融機関の経営陣を前にボウマン氏は、初動における過度な利下げは市場に誤ったメッセージを伝え、根強いインフレ圧力を不必要に刺激する重大なリスクがあると論理的に訴えた。
ボウマン氏の公式な反対票は、米中央銀行の政策決定プロセスにおける歴史的な分岐点となった。ワシントンのFRB理事会(Board of Governors)に所属する理事が金融政策の採決で反対票を投じたのは、マーク・オルソン理事が0.25%の利上げに反対した2005年9月以来、実に21年ぶりのことである。各地区連銀総裁が反対票を投じる事例は散見されるものの、FRB本部の理事は議長を中心とする全会一致の結束を保つのが長年の慣例であり、今回の異例の造反は利下げペースを巡る根深い政策路線の対立を浮き彫りにしている。
2005年以来となるFRB理事の反対票:理事会の一枚岩に生じた歴史的亀裂
講演の中でボウマン理事は、総合インフレ率が過去の高水準から鈍化傾向にあることを認めつつも、コア個人消費支出(PCE)物価指数やサービス部門を中心とする基調的な価格上昇圧力は、FRBが目標とする2%を依然として上回っていると強調した。底堅い個人消費、堅調な賃金動向、住宅供給の慢性的な不足などを背景に総需要は依然として力強く、拙速な金融緩和への転換は市場環境を過剰に緩和させ、インフレ期待の再固定化を招きかねないと警告した。
同氏は、FOMC多数派が採択した50ベーシスポイントの緊急対応的な大幅利下げと、自身が提案した25ベーシスポイントの漸進的な利下げとを対比させた。0.25%の段階的な引き下げであれば、労働市場の軟化に適切に対処しながらも、今後の経済統計を見極める政策の自由度を確保できたと指摘。また、利下げサイクルの初手を大型引き下げで開始することは、景気急減速の懸念を強めるか、あるいは金融市場に急速な連続利下げへの過度の期待を抱かせる恐れがあると懸念を表明した。
“より小幅な初動にとどめることで、インフレ需要が早期に再燃するリスクを避けながら、2パーセントの目標達成に向けた確信をより予測可能な形で示すことができたはずです。”
地域銀行経営への波及と2026年後半のFOMC金融政策運営の展望
地域銀行の知見を代表する枠として理事に就任した経歴を持つボウマン氏は、急激な金利変動が地域金融機関に与える実務的な影響にも踏み込んだ。政策金利の急激な変化は純利息マージン(NIM)を圧迫し、預金獲得競争を激化させるとともに、商業用不動産向け融資の再編に不透明感をもたらすと指摘。予測可能で漸進的な金融緩和こそが、地域経済の屋台骨である中小企業への円滑な信用供与を支える環境を維持するために不可欠であると説いた。
2026年終盤にかけて予定される残りのFOMC会合を見据え、ボウマン理事は金融市場の過度な利下げ期待に迎合することなく、厳格なデータ重視の姿勢を維持すべきだと同僚らに呼びかけた。FRBの金融政策はあらかじめ決められたスケジュールに従うべきではなく、苦心の末に取り戻した物価安定に対する信認を守ることが、いかなる短期的な市場の好感よりも優先されるべきであると締めくくった。
Comments (0)
Log in to join the discussion.